Bạn đang cần tiền mặt gấp từ thẻ tín dụng, hoặc sắp đến ngày thanh toán sao kê mà chưa xoay đủ nguồn? Nhiều chủ thẻ tại Vũng Tàu tìm dịch vụ rút tiền và đáo hạn thẻ tín dụng vì lý do tương tự. Bài viết này giúp bạn hiểu đúng bản chất từng dịch vụ, biết cách kiểm tra phí và tránh rủi ro bảo mật trước khi quyết định.
Thông tin nhanh về Minh Phát Credit:
- Tên đơn vị: Minh Phát Credit.
- Địa chỉ: Chung cư DIC Phoenix block C, KĐT Chí Linh, phường Tam Thắng, TP Vũng Tàu.
- Hotline/Zalo: 0971 483 999.
- Khu vực phục vụ: TP Vũng Tàu và vùng lân cận, tùy điều kiện hỗ trợ thực tế tại thời điểm liên hệ.
- Dịch vụ: tư vấn rút tiền thẻ tín dụng, hỗ trợ thanh toán dư nợ và đáo hạn thẻ tín dụng theo điều kiện cụ thể của từng ngân hàng.
Minh Phát Credit báo phí trước khi giao dịch và xác nhận tổng chi phí với khách hàng. Đơn vị không yêu cầu mã PIN, mã OTP hay mật khẩu ngân hàng điện tử trong bất kỳ trường hợp nào.
Cảnh báo bảo mật: Không cung cấp PIN, OTP, mật khẩu ngân hàng điện tử hoặc ảnh đầy đủ hai mặt thẻ cho bất kỳ bên thứ ba nào.
Mức phí rút tiền và lãi suất do từng ngân hàng phát hành quy định. Nhiều ngân hàng công bố phí rút tiền mặt trong khoảng 2%–4%, kèm lãi tính từ thời điểm rút tùy loại thẻ. Phần tiếp theo sẽ giúp bạn phân biệt nhanh bốn nhu cầu tài chính dễ bị nhầm lẫn với nhau.
Tóm tắt nhanh cho người đang cần xử lý dư nợ thẻ
Trước khi liên hệ dịch vụ, bạn nên xác định đúng mình đang cần loại hỗ trợ nào. Bốn khái niệm sau đây thường bị gộp chung dù bản chất khác nhau hoàn toàn.
Rút tiền thẻ tín dụng là dùng hạn mức thẻ để nhận tiền mặt. Thanh toán dư nợ là trả khoản đã chi tiêu cho ngân hàng theo sao kê. Thanh toán tối thiểu là trả mức tối thiểu ghi trên sao kê, phần dư nợ còn lại tiếp tục chịu lãi. Đáo hạn qua bên thứ ba là hình thức bên trung gian tạm ứng tiền thanh toán dư nợ, sau đó thu hồi tiền và phí bằng một giao dịch khác.
Đáo hạn không xóa khoản nợ đã phát sinh và không làm tăng hạn mức tín dụng thực tế của thẻ. Bạn nên kiểm tra sao kê, ngày đến hạn và mức phí/lãi qua ứng dụng ngân hàng hoặc tổng đài chính thức trước khi chọn phương án xử lý.
| Nhu cầu | Mục đích | Chi phí chính | Lưu ý an toàn |
| Rút tiền mặt | Nhận tiền mặt từ hạn mức thẻ | Phí rút, lãi suất theo ngân hàng | Lãi có thể tính ngay từ ngày rút |
| Thanh toán dư nợ | Hoàn tất nghĩa vụ sao kê | Thường miễn phí qua kênh ngân hàng | Cần thanh toán đúng hạn |
| Thanh toán tối thiểu | Tránh bị ghi nhận trễ hạn | Lãi trên phần dư nợ còn lại | Nợ có thể kéo dài nhiều kỳ |
| Đáo hạn qua bên thứ ba | Xử lý tạm khoản đến hạn | Phí dịch vụ theo thỏa thuận | Rủi ro bảo mật và điều khoản thẻ |
Bảng trên giúp bạn gọi đúng tên nhu cầu khi liên hệ dịch vụ để được tư vấn phí chính xác. Phần kế tiếp giải thích chi tiết bản chất từng khái niệm trước khi bạn cân nhắc phương án phù hợp.
Rút tiền và đáo hạn thẻ tín dụng tại Vũng Tàu là gì?
Người dùng thẻ tín dụng tại Vũng Tàu thường tìm dịch vụ này khi cần tiền mặt gấp hoặc gần đến ngày thanh toán sao kê. Bạn cần phân biệt rõ dịch vụ chính thức từ ngân hàng phát hành và dịch vụ hỗ trợ từ bên thứ ba, vì hai kênh này khác nhau về phí, rủi ro và mức độ được bảo vệ.
Rút tiền mặt từ thẻ tín dụng
Rút tiền mặt là giao dịch sử dụng hạn mức tín dụng để nhận tiền mặt trực tiếp. Bạn có thể thực hiện qua ATM, quầy giao dịch ngân hàng hoặc một số hình thức dịch vụ khác trên thị trường.
Giao dịch rút tiền mặt khác với giao dịch mua sắm ở ba điểm:
- Phí rút tiền được tính riêng, thường không giống phí giao dịch mua hàng.
- Lãi suất có thể tính ngay từ ngày rút, không có thời gian miễn lãi như mua sắm.
- Hạn mức rút tiền mặt thường thấp hơn hạn mức thẻ tín dụng được cấp.
Nhiều ngân hàng công bố phí rút tiền mặt trong khoảng 2%–4% số tiền rút, kèm mức tối thiểu mỗi giao dịch. Lãi suất rút tiền mặt có thể dao động khoảng 20%–40%/năm tùy ngân hàng và loại thẻ, nên bạn cần kiểm tra biểu phí chính thức trước khi thực hiện.
Thanh toán dư nợ thẻ tín dụng
Dư nợ sao kê là tổng số tiền bạn đã chi tiêu trong một kỳ, được ngân hàng tổng hợp vào ngày chốt sao kê cố định. Ngày đến hạn thanh toán là mốc cuối cùng để bạn trả khoản này, thường sau ngày chốt sao kê từ 15 đến 25 ngày tùy ngân hàng.
Bạn có thể kiểm tra dư nợ và ngày đến hạn qua các kênh sau:
- Ứng dụng ngân hàng hoặc Internet Banking.
- Tổng đài chăm sóc khách hàng của ngân hàng phát hành.
- Sao kê gửi qua email hoặc tin nhắn SMS.
Trả trễ hạn có thể dẫn đến phí phạt, lãi phát sinh, ghi nhận quá hạn trên hệ thống tín dụng và hạn chế sử dụng thẻ trong thời gian tới.
Đáo hạn thẻ tín dụng qua bên thứ ba
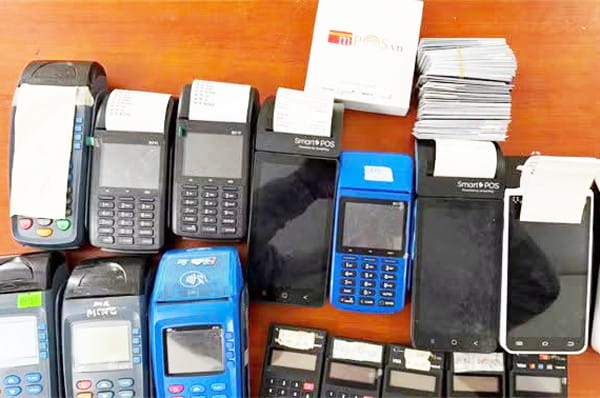
Đáo hạn qua bên thứ ba là hình thức bên trung gian tạm ứng tiền để thanh toán dư nợ thay bạn. Sau đó, bên trung gian thu hồi số tiền đã ứng cùng phí dịch vụ thông qua một giao dịch khác.
Bản chất của hình thức này là chuyển nghĩa vụ tài chính sang kỳ tiếp theo, không phải xóa khoản nợ đã phát sinh. Giao dịch không phản ánh đúng hoạt động mua bán hàng hóa hoặc dịch vụ thực tế có thể vi phạm điều khoản sử dụng thẻ của ngân hàng phát hành.
Sau khi hiểu rõ ba khái niệm trên, bạn cần một bảng so sánh trực quan để xác định đúng nhu cầu của mình.
Phân biệt 4 nhu cầu thường bị nhầm lẫn
Việc gọi đúng tên nhu cầu giúp bạn nhận báo phí chính xác và tránh hiểu lầm khi liên hệ dịch vụ. Bảng dưới đây so sánh bốn hình thức xử lý dư nợ phổ biến nhất.
| Nhu cầu | Mục đích | Chi phí cần hỏi trước | Rủi ro cần lưu ý |
| Rút tiền mặt | Nhận tiền mặt từ hạn mức thẻ | Phí rút tiền, lãi suất, hạn mức rút | Lãi tính sớm, chi phí cao |
| Thanh toán toàn bộ dư nợ | Hoàn tất nghĩa vụ kỳ sao kê | Phí chuyển khoản nếu có | Cần đúng hạn ghi nhận |
| Thanh toán tối thiểu | Tránh quá hạn ở mức tối thiểu | Lãi trên dư nợ còn lại | Nợ kéo dài, chi phí tăng |
| Đáo hạn qua bên thứ ba | Tạm xử lý khoản đến hạn | Phí dịch vụ, phụ phí | Bảo mật, điều khoản thẻ, tranh chấp |
Kênh chính thức của ngân hàng như ứng dụng, ATM hoặc chi nhánh thường ít rủi ro hơn so với dịch vụ trung gian. Phần tiếp theo giới thiệu khu vực phục vụ và thông tin liên hệ của Minh Phát Credit tại Vũng Tàu.
Khu vực phục vụ và thông tin Minh Phát Credit tại Vũng Tàu
Minh Phát Credit đặt địa chỉ tại Chung cư DIC Phoenix block C, KĐT Chí Linh, phường Tam Thắng, TP Vũng Tàu. Bạn có thể liên hệ qua hotline hoặc Zalo 0971 483 999 để được tư vấn cụ thể.
Khu vực phục vụ chính gồm phường Tam Thắng, khu Chí Linh và trung tâm TP Vũng Tàu. Với các khu vực lân cận như Bà Rịa, Long Điền hoặc Phú Mỹ, bạn nên gọi trước để xác nhận đơn vị có hỗ trợ thực tế tại thời điểm liên hệ hay không.
Minh Phát Credit phân biệt ba hình thức hỗ trợ khác nhau:
- Hỗ trợ trực tiếp tại địa chỉ văn phòng.
- Tư vấn từ xa qua điện thoại hoặc Zalo.
- Hỗ trợ tận nơi theo yêu cầu, có thể phát sinh phụ phí tùy khu vực.
| Nội dung | Tình trạng | Ghi chú |
| Địa chỉ xác minh | Có | Chung cư DIC Phoenix block C, phường Tam Thắng |
| Hotline/Zalo hoạt động | Có | 0971 483 999 |
| Giờ làm việc 24/7 | Cần xác nhận | Gọi trước để biết khung giờ và phụ phí ngoài giờ |
| Hỗ trợ tận nơi | Cần xác nhận | Phụ thuộc khu vực và thời điểm |
Bạn nên gọi hoặc nhắn Zalo 0971 483 999 để xác nhận giờ làm việc, khu vực hỗ trợ và phí trước khi giao dịch. Sau khi biết khu vực phục vụ, bạn cần kiểm tra thẻ và ngân hàng của mình có thuộc diện được hỗ trợ hay không.
Ngân hàng, loại thẻ và điều kiện hỗ trợ
Mỗi ngân hàng áp dụng biểu phí và điều kiện thẻ riêng, nên không có đơn vị nào hỗ trợ tất cả ngân hàng theo cùng một mức phí. Bạn cần kiểm tra tình trạng thẻ trước khi liên hệ dịch vụ.
Các yếu tố cần xác nhận trước khi giao dịch gồm:
- Loại thẻ: Visa, Mastercard, JCB hoặc thẻ nội địa Napas.
- Thẻ chính hoặc thẻ phụ đứng tên người thực hiện giao dịch.
- Thẻ còn hiệu lực, không bị khóa và không báo mất.
- Hạn mức khả dụng và tình trạng dư nợ hiện tại.
Giao dịch có thể bị từ chối nếu thẻ đang khóa, báo mất, quá hạn nghiêm trọng hoặc có dấu hiệu giao dịch bất thường.
| Ngân hàng | Loại thẻ | Có hỗ trợ không? | Điều kiện cần xác nhận |
| Vietcombank | Visa/Mastercard/JCB | Cần xác nhận | Thẻ còn hoạt động, hạn mức khả dụng |
| Techcombank | Visa | Cần xác nhận | Kiểm tra phí/lãi theo biểu phí |
| VPBank | Visa/Mastercard | Cần xác nhận | Không cung cấp OTP/PIN |
| MB Bank | Visa/JCB | Cần xác nhận | Kiểm tra trạng thái thẻ |
Bạn nên tự kiểm tra biểu phí và điều khoản thẻ với ngân hàng phát hành trước khi xác nhận giao dịch. Sau khi xác định thẻ đủ điều kiện, phần tiếp theo giúp bạn hiểu rõ cơ cấu phí.
Phí rút tiền và phí đáo hạn thẻ tín dụng tại Vũng Tàu
Chi phí giao dịch gồm hai nhóm tách biệt: phí từ ngân hàng phát hành và phí từ đơn vị dịch vụ hỗ trợ. Bạn cần hỏi rõ cả hai khoản này trước khi xác nhận giao dịch.
Phí ngân hàng thường bao gồm phí rút tiền mặt, lãi suất áp dụng và phí phạt nếu chậm thanh toán. Phí đơn vị dịch vụ gồm phí xử lý, phí hỗ trợ tận nơi và phụ phí ngoài giờ nếu có phát sinh.
| Hạng mục | Cách tính | Ai thu | Khi nào phát sinh |
| Phí rút tiền mặt | Theo biểu phí ngân hàng | Ngân hàng | Khi rút tiền |
| Lãi suất rút tiền | Theo loại thẻ và số ngày tính lãi | Ngân hàng | Có thể tính từ ngày rút |
| Phí đáo hạn/hỗ trợ thanh toán | Theo tỷ lệ % hoặc mức cố định | Đơn vị dịch vụ | Khi xác nhận dịch vụ |
| Phí tận nơi | Theo khu vực | Đơn vị dịch vụ | Nếu yêu cầu hỗ trợ tận nơi |
| Phụ phí ngoài giờ | Theo khung giờ | Đơn vị dịch vụ | Nếu giao dịch ngoài giờ |
Bảng trên tách rõ nguồn thu phí, giúp bạn tránh nhầm lẫn giữa phí ngân hàng và phí dịch vụ trung gian. Công thức tính chi phí tổng quát như sau:
- Phí dịch vụ = Số tiền xử lý × Tỷ lệ phí.
- Tổng chi phí = Phí dịch vụ + Phí ngân hàng (nếu có) + Phụ phí liên quan.
Ví dụ minh họa: xử lý 30.000.000 đồng với phí dịch vụ tham khảo 2%, phí dịch vụ tính ra 600.000 đồng. Con số này chưa bao gồm phí hoặc lãi do ngân hàng thu nếu giao dịch phát sinh thêm chi phí từ phía ngân hàng.
Mức phí dịch vụ 1,5%–2% tại Minh Phát Credit chỉ là mức tham khảo, áp dụng tùy điều kiện thực tế của từng giao dịch. Câu “không tính lãi trong 45 ngày” chỉ đúng với giao dịch mua sắm đủ điều kiện theo quy định ngân hàng; rút tiền mặt thường không được hưởng thời gian miễn lãi tương tự. Sau khi hiểu cơ cấu phí, bạn cần biết quy trình giao dịch minh bạch để tránh phí ẩn.
Quy trình tư vấn và giao dịch minh bạch
Một quy trình giao dịch an toàn cần có điểm kiểm soát rủi ro ở từng bước. Dưới đây là năm bước Minh Phát Credit áp dụng khi tiếp nhận yêu cầu từ khách hàng.
Bước 1 — Tiếp nhận nhu cầu
Khách hàng cung cấp thông tin cơ bản: ngân hàng phát hành, loại thẻ, số tiền dự kiến và nhu cầu cụ thể. Đơn vị không yêu cầu gửi ảnh hai mặt thẻ, mã PIN, mã OTP hay mật khẩu ngân hàng ở bước này.
Bước 2 — Kiểm tra điều kiện
Nhân viên kiểm tra thẻ còn hoạt động, hạn mức khả dụng, ngày đến hạn và tình trạng khóa hoặc quá hạn. Giao dịch bị từ chối nếu thẻ báo mất, đang khóa, có dấu hiệu bất thường hoặc người liên hệ không phải chủ thẻ.
Bước 3 — Báo phí và rủi ro
Đơn vị gửi báo phí qua tin nhắn, Zalo hoặc email trước khi thực hiện giao dịch. Nội dung báo phí gồm tổng tiền, phí dịch vụ, thời gian xử lý và điều kiện hủy giao dịch nếu cần.
Bước 4 — Xác nhận giao dịch
Khách hàng xác nhận số tiền và phương thức thực hiện. Đơn vị không giữ thẻ hoặc giấy tờ tùy thân nếu không có lý do rõ ràng, và không yêu cầu mã OTP hay mật khẩu ngân hàng.
Bước 5 — Đối soát và biên nhận
Khách hàng nhận biên nhận hoặc bằng chứng giao dịch ngay sau khi hoàn tất. Bạn nên kiểm tra ứng dụng ngân hàng để đối chiếu mã giao dịch, số tiền và thời gian thực hiện.
Quy trình minh bạch giúp bạn kiểm soát chi phí và phát hiện sớm sai sót nếu có. Phần tiếp theo tập trung vào bảo mật thông tin thẻ, yếu tố quan trọng nhất khi giao dịch tài chính.
Bảo mật thông tin thẻ và dữ liệu cá nhân
Bảo mật thông tin thẻ quyết định mức độ an toàn của toàn bộ giao dịch. Nhiều ngân hàng và tổ chức tài chính cảnh báo không cung cấp mã xác thực cho bên thứ ba dưới bất kỳ hình thức nào.
Bạn không nên cung cấp các thông tin sau cho bất kỳ đơn vị nào, kể cả người tự xưng nhân viên ngân hàng:
- Mã PIN của thẻ.
- Mã OTP nhận qua tin nhắn hoặc ứng dụng.
- Mật khẩu đăng nhập ngân hàng điện tử.
- Mã bảo mật CVV/CVC in sau thẻ.
- Ảnh chụp đầy đủ hai mặt thẻ.
- Mã xác thực sinh trắc học.
- Thông tin đăng nhập ứng dụng ngân hàng.
Bạn nên dừng giao dịch ngay nếu gặp một trong các dấu hiệu sau: yêu cầu đọc mã OTP để “nhận tiền”, yêu cầu cài ứng dụng lạ, không báo phí trước, từ chối cấp biên nhận, hoặc cam kết “không bao giờ bị khóa thẻ” và “rút được 100% mọi hạn mức”.
| Thông tin | Được cung cấp cho đơn vị dịch vụ | Không được cung cấp |
| Tên ngân hàng, loại thẻ | Có | — |
| Số tiền dự kiến giao dịch | Có | — |
| Mã PIN, OTP, CVV | — | Không |
| Ảnh đầy đủ hai mặt thẻ | — | Không |
| Mật khẩu ngân hàng điện tử | — | Không |
Sau khi hoàn tất giao dịch, bạn nên kiểm tra thông báo từ ngân hàng và lưu lại biên nhận. Nếu phát hiện giao dịch lạ, hãy khóa thẻ tạm thời và gọi ngay tổng đài in trên mặt sau thẻ. Phần tiếp theo phân tích các rủi ro tài chính khi sử dụng dịch vụ đáo hạn qua bên thứ ba.
Rủi ro khi sử dụng dịch vụ đáo hạn thẻ tín dụng
Đáo hạn qua bên thứ ba mang lại một số rủi ro chung mà bạn cần cân nhắc trước khi sử dụng. Các rủi ro dưới đây áp dụng cho hình thức giao dịch nói chung, không nhắm đến một đơn vị cụ thể.
Rủi ro tài chính xuất hiện khi phí dịch vụ cộng dồn qua nhiều kỳ liên tiếp. Ví dụ, phí 2% lặp lại mỗi tháng trong thời gian dài có thể khiến tổng chi phí tăng đáng kể so với khoản nợ gốc ban đầu.
Rủi ro điều khoản thẻ phát sinh khi giao dịch không phản ánh đúng bản chất mua bán hàng hóa hoặc dịch vụ. Ngân hàng có thể rà soát, từ chối hỗ trợ hoặc khóa thẻ nếu phát hiện giao dịch bất thường theo quy định nội bộ.
Rủi ro bảo mật liên quan đến khả năng lộ số thẻ, mã CVV, thông tin căn cước hoặc mã OTP trong quá trình giao dịch. Thông tin bị lộ có thể dẫn đến giao dịch phát sinh ngoài ý muốn của chủ thẻ.
Rủi ro tranh chấp xảy ra khi giao dịch không có hợp đồng hoặc biên nhận rõ ràng. Việc chứng minh mức phí đã thỏa thuận hoặc xử lý giao dịch bị treo trở nên khó khăn hơn nếu thiếu chứng từ.
Nhiều ngân hàng cảnh báo giao dịch đáo hạn qua POS hoặc giao dịch khống có thể không được bảo vệ như giao dịch hợp lệ thông thường. Phần tiếp theo giúp bạn nhận biết thời điểm không nên sử dụng dịch vụ đáo hạn.
Khi nào không nên dùng dịch vụ đáo hạn?
Một số tình huống cho thấy dịch vụ đáo hạn không phải phương án phù hợp cho bạn lúc này. Bạn nên cân nhắc dừng lại nếu gặp các dấu hiệu sau:
- Không có khả năng thanh toán khoản nợ vào kỳ tiếp theo.
- Chưa hiểu rõ tổng phí và lãi phải trả cho giao dịch.
- Đơn vị không công khai tên, địa chỉ hoặc người chịu trách nhiệm.
- Bị yêu cầu cung cấp mã OTP, PIN hoặc mật khẩu ngân hàng.
- Thẻ đang bị khóa, báo mất hoặc có giao dịch lạ chưa xử lý.
- Khoản nợ đã quá hạn nghiêm trọng, cần làm việc trực tiếp với ngân hàng.
Ví dụ minh họa: nếu bạn chỉ đủ khả năng trả phí đáo hạn nhưng không có nguồn trả nợ gốc vào tháng sau, rủi ro nợ kéo dài sẽ tăng cao. Trong trường hợp này, bạn nên liên hệ ngân hàng trước để xin xác nhận phương án hỗ trợ chính thức. Phần tiếp theo giới thiệu các giải pháp xử lý dư nợ an toàn hơn.
Các phương án xử lý dư nợ an toàn hơn
Trước khi chọn dịch vụ trung gian, bạn nên xem xét các phương án chính thức từ ngân hàng. Những lựa chọn này thường minh bạch hơn về phí và ít rủi ro bảo mật hơn.
Các phương án đáng cân nhắc gồm thanh toán toàn bộ dư nợ qua ứng dụng ngân hàng, thanh toán tại ATM hoặc chi nhánh, chuyển đổi dư nợ sang trả góp nếu đủ điều kiện, hoặc liên hệ trực tiếp ngân hàng để xin phương án hỗ trợ. Bạn cũng có thể so sánh với khoản vay cá nhân chính thức nếu cần dòng tiền lớn hơn.
| Phương án | Phù hợp khi nào | Điểm cần kiểm tra |
| Thanh toán toàn bộ | Có đủ tiền trả | Ngày ghi nhận, mã giao dịch |
| Thanh toán tối thiểu | Thiếu tiền tạm thời | Lãi kỳ sau, dư nợ còn lại |
| Chuyển đổi trả góp | Có giao dịch đủ điều kiện | Phí chuyển đổi, kỳ hạn, tổng chi phí |
| Làm việc với ngân hàng | Đã quá hạn/khó trả | Mã yêu cầu, hướng dẫn chính thức |
| Vay chính thức | Cần dòng tiền hợp pháp | Lãi suất thực, phí phạt, điều khoản |
Bạn nên lưu biên nhận điện tử và kiểm tra thời gian ghi nhận thanh toán sau mỗi giao dịch. Nếu vẫn quyết định liên hệ dịch vụ địa phương, phần tiếp theo cung cấp tiêu chí chọn đơn vị đáng tin cậy.
Hướng dẫn chọn đơn vị cung cấp dịch vụ tại Vũng Tàu
Việc chọn đúng đơn vị cung cấp dịch vụ giúp bạn giảm thiểu rủi ro tài chính và bảo mật. Dưới đây là các tiêu chí bạn nên kiểm tra trước khi quyết định.
Về tính minh bạch, đơn vị cần có tên chịu trách nhiệm rõ ràng, địa chỉ xác minh được, số điện thoại hoạt động và chính sách báo phí trước giao dịch. Đơn vị cũng cần cung cấp biên nhận, có quy trình xử lý giao dịch lỗi và không yêu cầu thông tin bảo mật vượt mức cần thiết.
Về trải nghiệm tư vấn, đơn vị nên tư vấn đúng nhu cầu, giải thích cả lợi ích và rủi ro, không thúc ép giao dịch và cho phép bạn đọc điều kiện trước khi xác nhận.
Bạn nên thận trọng với các lời quảng cáo như “rút 100% mọi hạn mức”, “không phí, không lãi”, “không thể bị khóa thẻ” hoặc “hỗ trợ tất cả ngân hàng”. Những cam kết tuyệt đối này thường không phản ánh đúng thực tế vận hành của ngân hàng phát hành thẻ.
Một câu CTA an toàn thường là “nhận báo phí trước khi giao dịch” thay vì “rút ngay 100% hạn mức”. Phần tiếp theo tổng hợp các CTA phù hợp khi bạn cần liên hệ Minh Phát Credit.
CTA an toàn và phù hợp với ý định tìm kiếm
Bạn có thể liên hệ Minh Phát Credit để được tư vấn và xác minh thông tin trước khi giao dịch. Các bước liên hệ gợi ý gồm:
- Nhận báo phí chi tiết trước khi giao dịch.
- Kiểm tra ngân hàng và loại thẻ được hỗ trợ.
- Tư vấn phương án thanh toán dư nợ tại Vũng Tàu.
- Xác nhận địa chỉ, giờ làm việc và phụ phí tận nơi.
Bạn có thể gọi hoặc nhắn Zalo số 0971 483 999 để được hỗ trợ. Địa chỉ liên hệ trực tiếp tại Chung cư DIC Phoenix block C, KĐT Chí Linh, phường Tam Thắng, TP Vũng Tàu.
Minh Phát Credit không yêu cầu bạn gửi mã OTP, PIN, CVV, mật khẩu ngân hàng hoặc ảnh đầy đủ hai mặt thẻ qua bất kỳ kênh liên lạc nào. Phần tiếp theo cung cấp thông tin minh bạch về biên tập nội dung bài viết.
Thông tin pháp lý, biên tập và minh bạch của trang
Nội dung bài viết được biên soạn dựa trên biểu phí công khai của các ngân hàng, điều khoản sử dụng thẻ tín dụng và cảnh báo bảo mật từ các tổ chức tài chính. Bạn có thể tham khảo thêm thông tin từ các ngân hàng như Vietcombank, Techcombank, VPBank, ACB, VIB và MB Bank.
Trang thông tin của Minh Phát Credit gồm các mục sau để bạn tham khảo thêm:
- Trang giới thiệu Minh Phát Credit.
- Chính sách bảo mật thông tin khách hàng.
- Điều khoản dịch vụ áp dụng cho từng giao dịch.
- Quy trình tiếp nhận phản hồi và xử lý sai sót.
Nội dung bài viết cung cấp thông tin tham khảo chung, không thay thế tư vấn chính thức từ ngân hàng phát hành thẻ của bạn. Bạn nên xác nhận trực tiếp với ngân hàng về biểu phí và điều khoản áp dụng cho trường hợp cụ thể của mình.
Câu hỏi thường gặp về rút tiền và đáo hạn thẻ tín dụng tại Vũng Tàu
Rút tiền thẻ tín dụng tại Vũng Tàu có bị tính lãi không?
Có thể có. Phí và lãi phụ thuộc vào ngân hàng, loại thẻ và phương thức rút tiền. Giao dịch rút tiền mặt thường khác giao dịch mua sắm và có thể bị tính lãi ngay từ thời điểm rút.
Phí rút tiền thẻ tín dụng thường là bao nhiêu?
Không có một mức phí chung cho mọi ngân hàng. Nhiều ngân hàng công bố phí rút tiền mặt khoảng 2%–4% số tiền rút, kèm mức tối thiểu theo giao dịch. Bạn nên kiểm tra biểu phí chính thức của ngân hàng phát hành.
Đáo hạn thẻ tín dụng có xóa khoản nợ không?
Không. Đáo hạn chỉ xử lý nghĩa vụ thanh toán tại thời điểm hiện tại và có thể chuyển áp lực tài chính sang kỳ tiếp theo. Bạn vẫn phải trả phí dịch vụ hoặc chi phí liên quan cho khoản đã tạm ứng.
Phí đáo hạn thẻ tín dụng tại Vũng Tàu là bao nhiêu?
Mức phí phụ thuộc số tiền xử lý, ngân hàng, tình trạng thẻ và thời điểm giao dịch. Bạn nên yêu cầu đơn vị báo phí bằng văn bản trước khi xác nhận giao dịch.
Có nên gửi mã OTP cho đơn vị đáo hạn không?
Không. Mã OTP là mã xác thực giao dịch và không nên cung cấp cho bên thứ ba dưới bất kỳ lý do nào, kể cả khi người yêu cầu tự xưng là nhân viên hỗ trợ.
Có cần gửi ảnh hai mặt thẻ tín dụng không?
Bạn không nên gửi công khai ảnh đầy đủ hai mặt thẻ. Mã CVV, số thẻ đầy đủ và các thông tin bảo mật khác cần được giữ kín với mọi bên thứ ba.
Đáo hạn có làm tăng hạn mức thẻ tín dụng không?
Không. Thanh toán dư nợ chỉ cập nhật dư nợ và hạn mức khả dụng theo quy định ngân hàng. Việc này không đồng nghĩa với tăng hạn mức tín dụng được cấp ban đầu.
Thanh toán tối thiểu có phải đáo hạn không?
Không. Thanh toán tối thiểu là cơ chế thanh toán theo sao kê do ngân hàng quy định. Đáo hạn qua bên thứ ba là dịch vụ trung gian riêng biệt, có phí và rủi ro khác nhau.
Thẻ đang bị khóa hoặc quá hạn có xử lý được không?
Không nên kỳ vọng xử lý chắc chắn trong mọi trường hợp. Bạn cần liên hệ ngân hàng phát hành để biết nguyên nhân khóa thẻ hoặc quá hạn và nhận phương án xử lý chính thức.
Minh Phát Credit có hỗ trợ tận nơi hoặc ngoài giờ tại Vũng Tàu không?
Thông tin này chỉ được xác nhận khi dịch vụ đang thực tế cung cấp tại thời điểm liên hệ. Bạn nên gọi số 0971 483 999 để biết khu vực, giờ hỗ trợ và phụ phí áp dụng nếu có.
Làm gì khi phát hiện giao dịch bất thường sau khi rút tiền hoặc đáo hạn?
Bạn nên khóa thẻ ngay trên ứng dụng ngân hàng nếu có thể, sau đó gọi tổng đài chính thức in trên mặt sau thẻ. Hãy lưu lại biên nhận, kiểm tra sao kê và yêu cầu ngân hàng tra soát theo quy trình.
- Vay thẻ tín dụng được bao nhiêu tiền? Cách tính, ví dụ thực tế và giải pháp rút 100% hạn mức
- Dịch vụ đáo hạn và rút tiền thẻ tín dụng tại Bình Dương uy tín
- Ngân hàng nào cho vay thẻ tín dụng? Top lựa chọn 2026 & hướng dẫn chọn đúng cho bạn
- Cách Xóa Thông Tin Thẻ Tín Dụng Trên Mọi Trình Duyệt (100% Sạch & An Toàn)
- Vay tiền bằng thẻ tín dụng Techcombank: Cách rút tiền, phí, lãi suất & có nên dùng không?