Mã CVV Thẻ Tín Dụng là gì? Vị trí, cách sử dụng & lưu ý bảo mật quan trọng
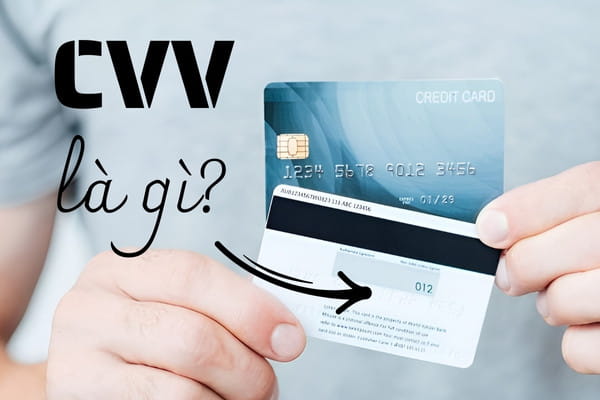
Mã CVV thẻ tín dụng (Card Verification Value) là dãy số bảo mật gồm 3 hoặc 4 chữ số, được in trực tiếp trên thẻ và dùng để xác minh giao dịch thanh toán trực tuyến. Điểm đặc biệt là CVV không được lưu trên chip thẻ hay băng từ, giúp tăng lớp bảo vệ cho chủ thẻ trước các rủi ro gian lận.
| ⚠️ Lưu ý quan trọng: Chỉ cần lộ mã CVV, bạn có thể mất tiền dù không mất thẻ vật lý. Đây là lý do vì sao bảo vệ CVV quan trọng không kém mật khẩu ngân hàng. |
Mã CVV là gì? Giải thích đơn giản, dễ hiểu
Nhiều người dùng thẻ tín dụng hàng ngày nhưng không biết rõ CVV hoạt động như thế nào hay tại sao nó lại quan trọng đến vậy. Phần này sẽ giải thích từ gốc rễ.
CVV là viết tắt của gì?
CVV là viết tắt của Card Verification Value – giá trị xác minh thẻ. Tuy nhiên, tùy từng tổ chức phát hành thẻ, mã này có thể được gọi bằng tên khác:
| Tổ chức | Tên mã | Vị trí | Số chữ số |
| Visa | CVV / CVV2 | Mặt sau thẻ | 3 |
| Mastercard | CVC / CVC2 | Mặt sau thẻ | 3 |
| American Express | CID | Mặt trước thẻ | 4 |
| JCB | CAV2 | Mặt sau thẻ | 3 |
CVV dùng để làm gì?
CVV có một chức năng cốt lõi: xác thực rằng người thực hiện giao dịch đang cầm thẻ vật lý trong tay. Cụ thể, CVV được sử dụng trong các trường hợp:
- Thanh toán mua hàng online (website thương mại điện tử, ứng dụng)
- Đặt vé máy bay, khách sạn, dịch vụ đăng ký tự động
- Giao dịch không cần thẻ vật lý (Card Not Present – CNP)
Ngược lại, khi thanh toán trực tiếp tại cửa hàng hay rút tiền ATM, CVV không được yêu cầu – thay vào đó là PIN hoặc chạm/quẹt thẻ.
Tại sao CVV quan trọng?
CVV đóng vai trò là lớp bảo mật thứ hai sau số thẻ và ngày hết hạn. Có hai đặc điểm kỹ thuật khiến CVV khó bị giả mạo:
- Không in nổi: CVV được in phẳng, không phải dập nổi như số thẻ, nên máy đọc thẻ vật lý không thể sao chép nó.
- Không lưu trên chip hay băng từ: Hacker quét được chip thẻ vẫn không lấy được CVV – mã này chỉ tồn tại dưới dạng in trên thẻ.
| 💡 Bạn có biết? Tiêu chuẩn bảo mật PCI DSS nghiêm cấm các website và ứng dụng lưu trữ CVV sau khi giao dịch hoàn tất. Đây là lý do hợp lệ để bạn không lo khi website uy tín lưu số thẻ nhưng vẫn yêu cầu nhập lại CVV mỗi lần. |
Mã CVV nằm ở đâu trên thẻ tín dụng?
Tìm mã CVV trên thẻ khá đơn giản khi bạn biết mình đang tìm gì. Vị trí CVV thay đổi tùy theo loại thẻ.
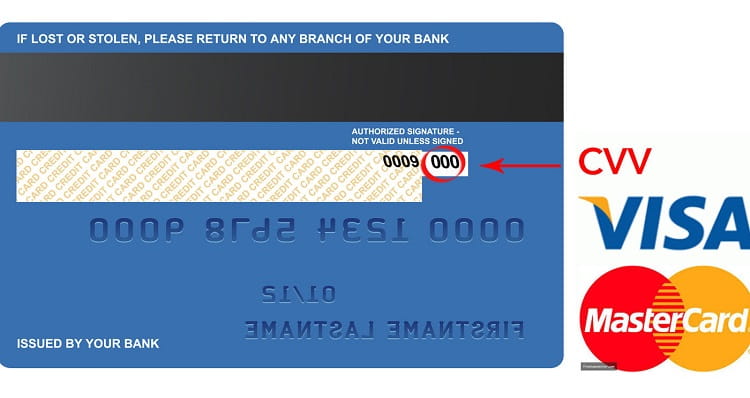
Vị trí CVV trên từng loại thẻ
Thẻ Visa và Mastercard
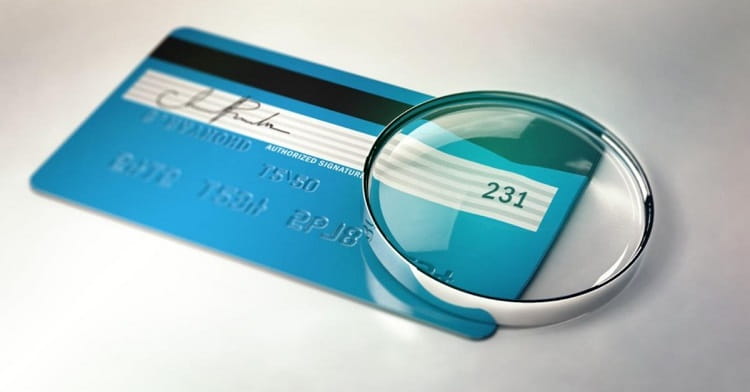
Lật mặt sau thẻ, nhìn vào ô chữ ký màu trắng hoặc xanh nhạt. CVV là dãy 3 số được in tách biệt, nằm phía bên phải ô chữ ký – thường đứng một mình, không gắn vào chuỗi số nào khác.
Thẻ American Express (Amex)
Amex đặt mã ở mặt trước thẻ, không phải mặt sau. Đây là dãy 4 số nhỏ nằm phía trên bên phải (hoặc trái) của số thẻ chính.
Cách nhận biết CVV nhanh nhất
- CVV không phải 16 số thẻ dài
- CVV không phải ngày hết hạn (MM/YY)
- CVV chỉ gồm 3–4 chữ số, in riêng biệt, không liền số thẻ
| 📍 Mẹo nhớ nhanh: Thẻ Visa/Mastercard → lật mặt sau → nhìn góc phải ô chữ ký → 3 số cuối là CVV. Thẻ Amex → nhìn mặt trước → 4 số nhỏ gần số thẻ là CID. |
CVV hoạt động như thế nào khi thanh toán?
Hiểu cách CVV vận hành trong quy trình thanh toán sẽ giúp bạn sử dụng thẻ đúng cách và không hoang mang khi giao dịch thất bại.
Quy trình thanh toán online có CVV
Bước 1: Nhập thông tin thẻ
Người dùng điền số thẻ (16 số), tên chủ thẻ, ngày hết hạn và mã CVV vào form thanh toán của website hoặc ứng dụng.
Bước 2: Hệ thống kiểm tra CVV
Thông tin được mã hóa và gửi đến cổng thanh toán (payment gateway). Hệ thống đối chiếu CVV bạn nhập với CVV gốc do ngân hàng phát hành thẻ nắm giữ – không lưu CVV lại, chỉ xác minh đúng/sai.
Bước 3: Ngân hàng xác nhận
Ngân hàng phát hành trả lời: hợp lệ hoặc từ chối. Nếu hợp lệ, giao dịch tiếp tục sang bước OTP (nếu website yêu cầu 3D Secure). Toàn bộ quá trình diễn ra trong vài giây.
CVV có được lưu lại không?
Theo tiêu chuẩn PCI DSS (Payment Card Industry Data Security Standard), các website và đơn vị xử lý thanh toán bị cấm tuyệt đối lưu CVV sau khi giao dịch hoàn thành. Điều này có nghĩa là ngay cả khi dữ liệu một website bị hacker đánh cắp, CVV của bạn vẫn không bị lộ – nếu website đó tuân thủ tiêu chuẩn.
Tại sao nhập đúng CVV vẫn có thể bị từ chối?
Đây là câu hỏi nhiều người thắc mắc. Giao dịch bị từ chối dù nhập đúng CVV có thể do:
- Thẻ đang bị khóa tạm thời (do ngân hàng phát hiện giao dịch bất thường)
- Sai thông tin khác: số thẻ, tên chủ thẻ, hoặc ngày hết hạn
- OTP gửi về điện thoại nhập sai hoặc hết thời gian
- Hạn mức tín dụng không đủ
- Website không hỗ trợ loại thẻ bạn đang dùng
***Tham khảo thêm rút tiền thẻ tín dụng Bình Dương
Lộ mã CVV có nguy hiểm không?
Đây là phần nhiều người cần đọc kỹ nhất – đặc biệt trong bối cảnh gian lận thẻ tín dụng ngày càng tinh vi tại Việt Nam.
Hacker có thể làm gì nếu có CVV của bạn?
Nếu kẻ xấu có đầy đủ: số thẻ + ngày hết hạn + CVV, họ có thể:
- Thanh toán mua hàng online trên các website không yêu cầu OTP
- Mua hàng quốc tế (nhiều nước không bắt buộc OTP)
- Đăng ký dịch vụ định kỳ tự động trừ tiền
- Dùng thông tin để lừa ngân hàng hoặc chủ thẻ
Khi nào lộ CVV vẫn tương đối an toàn?
Không phải mọi trường hợp lộ CVV đều dẫn đến mất tiền ngay. Bạn còn được bảo vệ nếu:
- Website thanh toán yêu cầu OTP (xác thực 2 lớp – 3D Secure)
- Ngân hàng có hệ thống phát hiện giao dịch bất thường và chặn tự động
- Hạn mức thẻ của bạn hiện không còn dư
Trường hợp nguy hiểm nhất
Nguy cơ cao nhất xảy ra khi website nước ngoài không yêu cầu OTP và không áp dụng 3D Secure. Trong trường hợp đó, chỉ cần có số thẻ + CVV là đủ để thực hiện giao dịch – không cần mật khẩu, không cần OTP.
| ⚠️ Thực tế đáng lo ngại: Nhiều chủ thẻ tại TP.HCM đã mất tiền dù không mất thẻ vật lý – chỉ vì vô tình chụp ảnh thẻ rồi chia sẻ lên mạng xã hội, hoặc nhập CVV vào website giả mạo. Tiền bị rút trong đêm, chủ thẻ không hay biết đến sáng. |
Cách bảo vệ mã CVV an toàn tuyệt đối
Bảo mật CVV không đòi hỏi kỹ năng công nghệ cao – chỉ cần thói quen đúng đắn và tránh những sai lầm phổ biến.
Những điều KHÔNG nên làm
Chụp ảnh thẻ
Tuyệt đối không chụp ảnh mặt trước và mặt sau thẻ cùng nhau, dù để lưu cá nhân hay gửi cho ai. Ảnh có thể bị truy cập từ cloud, bộ sưu tập, hoặc bị lấy nếu điện thoại mất/bị hack.
Gửi CVV qua chat
Không gửi CVV qua Zalo, Facebook Messenger, email hay SMS – kể cả cho nhân viên ngân hàng. Ngân hàng không bao giờ yêu cầu bạn cung cấp CVV qua điện thoại hay tin nhắn.
Lưu CVV trên website lạ
Không tick ô “Lưu thẻ này” trên các website không rõ nguồn gốc, mức độ bảo mật không rõ ràng hoặc không có chứng chỉ HTTPS.
- Tham khảo thêm dịch vụ: Đáo hạn và rút tiền thẻ tín dụng tại Bình Dương uy tín
Những cách bảo mật tốt nhất
Che CVV bằng sticker
Một tờ sticker nhỏ dán đè lên CVV (sau khi đã nhớ thuộc) là cách đơn giản nhưng hiệu quả. Bạn vẫn có thể bóc ra khi cần, nhưng CVV không bị lộ khi thẻ lọt vào tay người khác.
Không lưu thông tin thẻ
Khi mua sắm online, chỉ nhập CVV theo từng giao dịch thay vì lưu thẻ vĩnh viễn. Bất tiện một chút nhưng bảo mật hơn nhiều.
Bật OTP và 3D Secure
Liên hệ ngân hàng để kích hoạt xác thực 2 lớp (OTP qua SMS/app) cho mọi giao dịch online. Đây là hàng rào quan trọng nhất ngăn kẻ gian dù đã biết CVV.
Mẹo nâng cao ít người biết
- Dùng thẻ ảo (Virtual Card): Nhiều ngân hàng tại Việt Nam hiện phát hành thẻ ảo với số thẻ và CVV riêng, có thể đặt hạn mức thấp hoặc dùng một lần. Lộ CVV thẻ ảo cũng không ảnh hưởng đến thẻ chính.
- Khóa thẻ khi không dùng: Ứng dụng ngân hàng hiện đại cho phép khóa/mở thẻ ngay lập tức. Hãy tắt tính năng thanh toán quốc tế khi không có nhu cầu mua hàng nước ngoài.
Nếu bị lộ CVV phải làm gì?
Thời gian phản ứng là yếu tố quyết định. Càng xử lý nhanh, nguy cơ mất tiền càng thấp.
5 bước xử lý ngay lập tức
Bước 1: Khóa thẻ
Mở ứng dụng ngân hàng và khóa thẻ ngay lập tức – thao tác này chỉ mất vài giây và ngăn mọi giao dịch phát sinh trong khi bạn xử lý các bước tiếp theo.
Bước 2: Gọi ngân hàng
Gọi tổng đài 24/7 của ngân hàng (số in sau thẻ) để báo cáo sự cố và yêu cầu đóng băng tài khoản tạm thời nếu cần. Ghi lại số phiếu ghi nhận khiếu nại.
Bước 3: Kiểm tra giao dịch
Rà soát lịch sử giao dịch 30–60 ngày gần nhất. Ghi lại chi tiết các giao dịch lạ: ngày giờ, số tiền, đơn vị thụ hưởng.
Bước 4: Yêu cầu cấp lại thẻ
Đề nghị ngân hàng hủy thẻ cũ và phát hành thẻ mới với số thẻ và CVV khác. Thẻ mới thường được giao trong 5–10 ngày làm việc.
Bước 5: Đổi thông tin bảo mật
Thay đổi mật khẩu ngân hàng online, mã PIN và kiểm tra xem có thiết bị lạ nào đang đăng nhập tài khoản không.
Bao lâu thì có thể bị mất tiền?
Giao dịch gian lận có thể xảy ra ngay trong vài phút sau khi CVV lọt vào tay kẻ xấu – đặc biệt với các website nước ngoài không cần OTP. Đây là lý do bước 1 (khóa thẻ) cần thực hiện trước bất kỳ bước nào khác.
Có lấy lại tiền được không?
Câu trả lời là CÓ – nếu bạn báo sớm. Theo quy định của Ngân hàng Nhà nước Việt Nam và chính sách của các tổ chức thẻ quốc tế (Visa, Mastercard), chủ thẻ có quyền yêu cầu chargeback (hoàn tiền) với các giao dịch gian lận. Thời gian khiếu nại thường là 60–120 ngày kể từ ngày giao dịch. Tỷ lệ thành công cao hơn nếu bạn chứng minh được mình không thực hiện giao dịch và đã báo cáo kịp thời.
Có cần CVV khi rút tiền thẻ tín dụng không?
Đây là câu hỏi nhiều chủ thẻ tại TP.HCM thắc mắc, đặc biệt khi cần xoay sở tài chính ngắn hạn.
Rút tiền ATM có cần CVV không?
Không. Khi rút tiền tại ATM, bạn chỉ cần thẻ vật lý và mã PIN – CVV hoàn toàn không liên quan đến quy trình này. Điều này cũng đồng nghĩa rằng biết CVV không giúp kẻ xấu rút tiền từ ATM của bạn.
Khi nào CVV được sử dụng?
CVV chỉ cần thiết trong hai trường hợp: thanh toán online và các giao dịch không hiện diện thẻ (CNP). Mọi giao dịch tại quầy, POS, ATM đều không yêu cầu CVV.
Rút tiền không cần CVV – giải pháp nào tốt hơn?
Khi cần tiền mặt từ hạn mức thẻ tín dụng, nhiều chủ thẻ tìm đến dịch vụ rút tiền thẻ tín dụng chuyên nghiệp thay vì rút ATM để tránh phí cao và lãi suất phát sinh ngay lập tức.
| Tiêu chí | Rút ATM | Dịch vụ chuyên nghiệp |
| Phí giao dịch | 3–4% hạn mức rút | Phí cố định, thỏa thuận |
| Lãi suất | Phát sinh ngay từ ngày rút | Linh hoạt theo thỏa thuận |
| Hạn mức tối đa | Giới hạn mỗi lần rút | Lên đến 100% hạn mức |
| Cần CVV? | Không | Không |
| Bảo mật thông tin thẻ | Tự quản lý | Bảo mật tuyệt đối, xử lý tận nơi |
Minh Phát Credit – đơn vị có nhiều năm kinh nghiệm cung cấp dịch vụ rút tiền và đáo hạn thẻ tín dụng tại TP.HCM – hỗ trợ chủ thẻ rút tiền lên đến 100% hạn mức, xử lý tại chỗ, không yêu cầu cung cấp CVV hay thông tin nhạy cảm. Đây là lựa chọn được nhiều khách hàng tại Thủ Dầu Một và các quận nội thành TP.HCM tin tưởng khi cần xoay sở tài chính nhanh, an toàn.
Kết luận: CVV là lớp bảo vệ quan trọng – hãy dùng đúng cách
Mã CVV thẻ tín dụng tuy chỉ là 3–4 con số nhỏ nhưng đóng vai trò cực kỳ quan trọng trong việc bảo vệ tài sản của bạn trước các rủi ro gian lận trực tuyến. Hiểu đúng CVV là gì, nằm ở đâu, và hoạt động như thế nào giúp bạn sử dụng thẻ tín dụng tự tin và an toàn hơn.
Một số khuyến nghị thiết thực để quản lý tài chính lành mạnh:
- Bảo vệ CVV nghiêm ngặt: Không chia sẻ, không chụp ảnh, không nhập vào website không đáng tin.
- Bật OTP và khóa thẻ khi không dùng: Thói quen nhỏ, bảo vệ lớn.
- Phản ứng nhanh khi nghi ngờ: Khóa thẻ trong vài giây qua app ngân hàng, gọi ngay tổng đài nếu phát hiện giao dịch lạ.
- Dùng thẻ tín dụng có kế hoạch: Thẻ tín dụng là công cụ tài chính hữu ích khi được sử dụng có kiểm soát – thanh toán đúng hạn, không rút tiền mặt tùy tiện, và chỉ chi tiêu trong hạn mức có thể trả được.
| 📞 Minh Phát Credit – Đồng hành tài chính an toàn tại TP.HCM Nếu bạn đang cần hỗ trợ rút tiền thẻ tín dụng hoặc đáo hạn thẻ một cách an toàn, minh bạch tại TP.HCM – Minh Phát Credit sẵn sàng tư vấn. Dịch vụ xử lý tại chỗ, không yêu cầu cung cấp thông tin nhạy cảm, cam kết bảo mật tuyệt đối thông tin khách hàng. |
Quản lý tài chính bền vững không phải là tránh dùng thẻ tín dụng – mà là dùng thẻ thông minh, hiểu rõ công cụ mình đang cầm trong tay.
- Vay tiền bằng thẻ tín dụng Techcombank: Cách rút tiền, phí, lãi suất & có nên dùng không?
- Vay thẻ tín dụng BIDV là gì? Cách vay tiền, lãi suất, phí và rủi ro cần biết
- Vay thẻ tín dụng được bao nhiêu tiền? Cách tính, ví dụ thực tế và giải pháp rút 100% hạn mức
- Cách Xóa Thông Tin Thẻ Tín Dụng Trên Mọi Trình Duyệt (100% Sạch & An Toàn)
- CVV Thẻ Tín Dụng Là Gì? Chỉ 3 Số Nhưng Có Thể Khiến Bạn Mất Tiền